Impuestos saludables
Esta página describe cómo reportar los impuestos saludables en el JSON que se envía al servicio web: el Impuesto Nacional a Productos Plásticos (INPP), el Impuesto a las Bebidas Ultraprocesadas Azucaradas (IBUA) y el Impuesto a los Productos Comestibles Ultraprocesados (ICUI).
Para los tres impuestos el procedimiento es el mismo:
- Agregar el impuesto a cada ítem de la factura al que aplique, en la lista
LsDetalleImpuesto. - Totalizar el impuesto (sumar los valores de todos los ítems) en la lista
LsImpuestos.
Las tarifas y los valores de los ejemplos corresponden a los definidos por la norma para el año 2023. Verifica las tarifas vigentes antes de emitir.
Impuesto Nacional a Productos Plásticos (INPP)
Impuesto a los productos plásticos de un solo uso utilizados para envasar, embalar o empacar bienes (Ley 2277 de 2022, artículo 51). Los productos plásticos de un solo uso son aquellos que no están diseñados para múltiples usos a lo largo de su ciclo de vida, es decir, que están concebidos para utilizarse una sola vez y tienen una vida útil corta.
Código
| Dato | Valor |
|---|---|
| Identificador del tributo | 33 |
| Nombre del tributo | INPP |
| Descripción | Impuesto Nacional a Productos Plásticos. |
Tarifas
Los valores son nominales: por cada gramo del envase se cobran 0,00005 UVT. Con el valor de la UVT de 2023 ($42.412), la tarifa es 0,00005 UVT = $2,12 por gramo.
Ejemplo de cálculo
| Producto | Cant. | Vlr. unitario | Base gravable | IVA | Valor IVA | Peso en gramos (1) | Base en gramos (2) | Tarifa (3) | INPP (4) |
|---|---|---|---|---|---|---|---|---|---|
| Producto 1 | 2 | $10.000,00 | $20.000,00 | 19 % | $3.800,00 | 2,50 | 5 | $2,12 | $11,00 |
| Producto 2 | 4 | $7.500,00 | $30.000,00 | 19 % | $5.700,00 | 4,20 | 17 | $2,12 | $36,00 |
| Producto 3 | 6 | $4.300,00 | $25.800,00 | 19 % | $4.902,00 | 7,10 | 43 | $2,12 | $90,00 |
- Peso en gramos por unidad de inventario.
- Base en gramos = peso en gramos × cantidad.
- Tarifa del tributo = valor UVT × 0,00005, según la norma.
- Valor INPP = base en gramos × tarifa del tributo.
Visualización en el XML
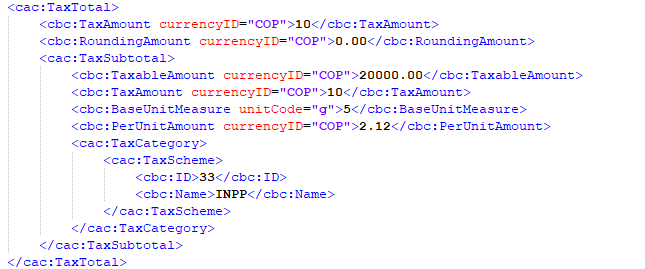
Implementación en el JSON
1. Por ítem, en LsDetalleImpuesto:
{
  "Secuencia": 1,
  "CodigoImpuesto": "33",
  "NombreImpuesto": "INPP",
  "EsRetencionImpuesto": false,
  "BaseImponible": "20000.00",
  "Porcentaje": null,
  "ValorImpuesto": "10.00",
  "UnidadCod": "g",
  "UnidadBase": "5",
  "UnidadPrecio": "2.12",
  "Redondeo": "0.00"
}
2. Totalizado, en LsImpuestos: la misma estructura sin el campo Secuencia, con la suma de los valores de todos los ítems.
| Campo | Valor para INPP |
|---|---|
Secuencia | Identificador del ítem al que se aplica el impuesto (solo en LsDetalleImpuesto). |
CodigoImpuesto | 33 |
NombreImpuesto | INPP |
ValorImpuesto | Valor INPP = UnidadBase × UnidadPrecio. |
UnidadCod | Debe ser g. |
UnidadBase | Base en gramos para el cálculo del impuesto. |
UnidadPrecio | Tarifa del impuesto (2.12 para 2023). |
Impuesto a las Bebidas Ultraprocesadas Azucaradas (IBUA)
Están sujetos a este impuesto, en función de su nivel de azúcar añadido, las bebidas ultraprocesadas azucaradas, así como los concentrados, polvos y jarabes que, después de su mezcla o disolución, permiten obtener bebidas azucaradas (Estatuto Tributario, artículo 513-1).
Código
| Dato | Valor |
|---|---|
| Identificador del tributo | 34 |
| Nombre del tributo | IBUA |
| Descripción | Impuesto a las Bebidas Ultraprocesadas Azucaradas. |
Tarifas
Los valores son nominales por cada 100 mililitros. El emisor debe ubicar el producto según su contenido de azúcar:
| Contenido de azúcar por cada 100 ml | 2023 | 2024 | 2025 |
|---|---|---|---|
| Menor a 6 g | $0 | $0 | $0 |
| Mayor o igual a 6 g y menor a 10 g | $18 | $28 | $38 |
| Mayor o igual a 10 g | $35 | $55 | $65 |
A partir de 2026, las tarifas de 2025 se ajustan cada 1 de enero en el mismo porcentaje en que se incremente la Unidad de Valor Tributario (UVT).
Ejemplo de cálculo
| Producto | Cant. | Vlr. unitario | Base gravable | IVA | Valor IVA | Ml unitario (1) | Base en ml (2) | Tarifa (3) | IBUA (4) |
|---|---|---|---|---|---|---|---|---|---|
| Producto 1 | 10 | $10.000,00 | $100.000,00 | 19 % | $19.000,00 | 100,00 | 1000 | $0,00 | $0,00 |
| Producto 2 | 2 | $7.500,00 | $15.000,00 | 19 % | $2.850,00 | 450,00 | 900 | $18,00 | $162,00 |
| Producto 3 | 1 | $4.300,00 | $4.300,00 | 19 % | $817,00 | 3500,00 | 3500 | $35,00 | $1.225,00 |
- Mililitros por unidad de inventario.
- Base en ml = ml unitario × cantidad.
- Tarifa del tributo = valor definido en la norma ($0, $18 o $35 en 2023).
- Valor IBUA = (base en ml × tarifa del tributo) / 100.
Visualización en el XML
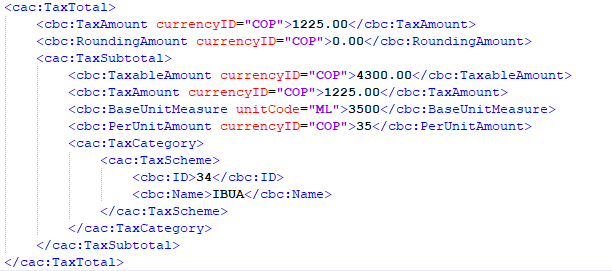
Implementación en el JSON
1. Por ítem, en LsDetalleImpuesto:
{
  "Secuencia": 1,
  "CodigoImpuesto": "34",
  "NombreImpuesto": "IBUA",
  "EsRetencionImpuesto": false,
  "BaseImponible": "4300.00",
  "Porcentaje": null,
  "ValorImpuesto": "1225.00",
  "UnidadCod": "ML",
  "UnidadBase": "3500",
  "UnidadPrecio": "35",
  "Redondeo": "0.00"
}
2. Totalizado, en LsImpuestos: la misma estructura sin el campo Secuencia, con la suma de los valores de todos los ítems.
| Campo | Valor para IBUA |
|---|---|
Secuencia | Identificador del ítem al que se aplica el impuesto (solo en LsDetalleImpuesto). |
CodigoImpuesto | 34 |
NombreImpuesto | IBUA |
ValorImpuesto | Valor IBUA = (UnidadBase × UnidadPrecio) / 100. |
UnidadCod | Debe ser ML. |
UnidadBase | Base en mililitros para el cálculo del impuesto. |
UnidadPrecio | Tarifa definida en la norma ($0, $18 o $35 en 2023). |
Impuesto a los Productos Comestibles Ultraprocesados (ICUI)
Impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (Estatuto Tributario, artículo 513-6). Están sujetos los productos a los que se les haya adicionado azúcares, sal/sodio y/o grasas y cuyo contenido en la tabla nutricional supere estos valores:
| Nutriente | Por cada 100 g |
|---|---|
| Sodio | ≥ 1 mg/kcal y/o 300 mg/100 g |
| Azúcares | ≥ 10 % del total de la energía proveniente de azúcares libres |
| Grasas saturadas | ≥ 10 % del total de la energía proveniente de grasas saturadas |
La base gravable es el precio de venta; en caso de donación o retiro de inventario, es el valor comercial.
Código
| Dato | Valor |
|---|---|
| Identificador del tributo | 35 |
| Nombre del tributo | ICUI |
| Descripción | Impuesto a los productos ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas. |
Tarifas
Tarifa porcentual: 10 % para el año 2023, que se cobra sobre el valor total de la línea de producto.
Ejemplo de cálculo
| Producto | Cant. | Vlr. unitario | Base gravable | IVA | Valor IVA | Tarifa (1) | ICUI (2) |
|---|---|---|---|---|---|---|---|
| Producto 1 | 10 | $12.000,00 | $120.000,00 | 19 % | $22.800,00 | 10 % | $12.000,00 |
| Producto 2 | 5 | $7.500,00 | $37.500,00 | 19 % | $7.125,00 | 10 % | $3.750,00 |
| Producto 3 | 10 | $4.300,00 | $43.000,00 | 19 % | $8.170,00 | 10 % | $4.300,00 |
- Tarifa del tributo = valor definido en la norma (10 % en 2023).
- Valor ICUI = (base gravable × tarifa del tributo) / 100.
Visualización en el XML
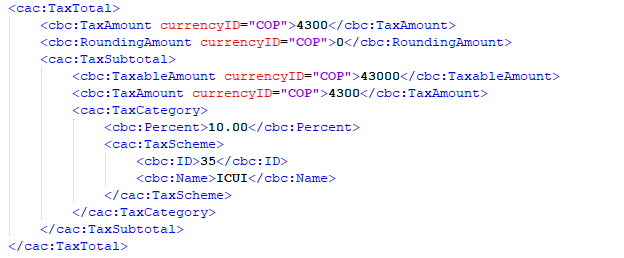
Implementación en el JSON
1. Por ítem, en LsDetalleImpuesto:
{
  "Secuencia": 1,
  "CodigoImpuesto": "35",
  "NombreImpuesto": "ICUI",
  "EsRetencionImpuesto": false,
  "BaseImponible": "43000",
  "Porcentaje": "10",
  "ValorImpuesto": "4300"
}
2. Totalizado, en LsImpuestos: la misma estructura sin el campo Secuencia, con la suma de los valores de todos los ítems.
| Campo | Valor para ICUI |
|---|---|
Secuencia | Identificador del ítem al que se aplica el impuesto (solo en LsDetalleImpuesto). |
CodigoImpuesto | 35 |
NombreImpuesto | ICUI |
BaseImponible | Base gravable de la línea. |
Porcentaje | Tarifa del impuesto. |
ValorImpuesto | Valor del impuesto = BaseImponible × Porcentaje / 100. |